
12 oktober 2026 · 5 min läsning
Förvaltningsberättelse i K2 – vad ska ingå och hur du skriver den
Förvaltningsberättelsen är den del av årsredovisningen där styrelsen beskriver året i ord. Här går vi igenom vad som ska ingå i ett K2-aktiebolag – verksamhet, väsentliga händelser, flerårsöversikt, förändringar i eget kapital och resultatdisposition – och hur du skriver den.
Resultaträkningen och balansräkningen visar siffrorna. Förvaltningsberättelsen förklarar dem. Den är årsredovisningens textdel, där styrelsen (och vd om det finns en) beskriver vad som har hänt under året och föreslår vad som ska göras med resultatet. Den här guiden går igenom vad som ska ingå för ett aktiebolag som tillämpar K2 och hur du skriver den.
Vad är en förvaltningsberättelse – och varför ingår den i K2-årsredovisningen?
Enligt årsredovisningslagen (ÅRL 2 kap. 1 §) består en årsredovisning av balansräkning, resultaträkning, noter och förvaltningsberättelse. Bolagsverket beskriver det på samma sätt: alla företag som ska upprätta en årsredovisning ska också ha en förvaltningsberättelse. Även ett bolag som inte har haft någon verksamhet under året ska ha en, och då förklarar man det i förvaltningsberättelsen.
ÅRL 6 kap. 1 § anger att förvaltningsberättelsen ska innehålla en rättvisande översikt över utvecklingen av företagets verksamhet, ställning och resultat. För mindre företag finns lättnader: kraven på bland annat upplysningar om förväntad framtida utveckling och om forskning och utveckling gäller inte. Hur det görs i praktiken för ett K2-företag beskriver Bokföringsnämnden (BFN) i vägledningen Årsredovisning i mindre företag (BFNAR 2016:10), kapitel 4 och 5.
Vad ska ingå: verksamheten, väsentliga händelser och resultat i sammandrag
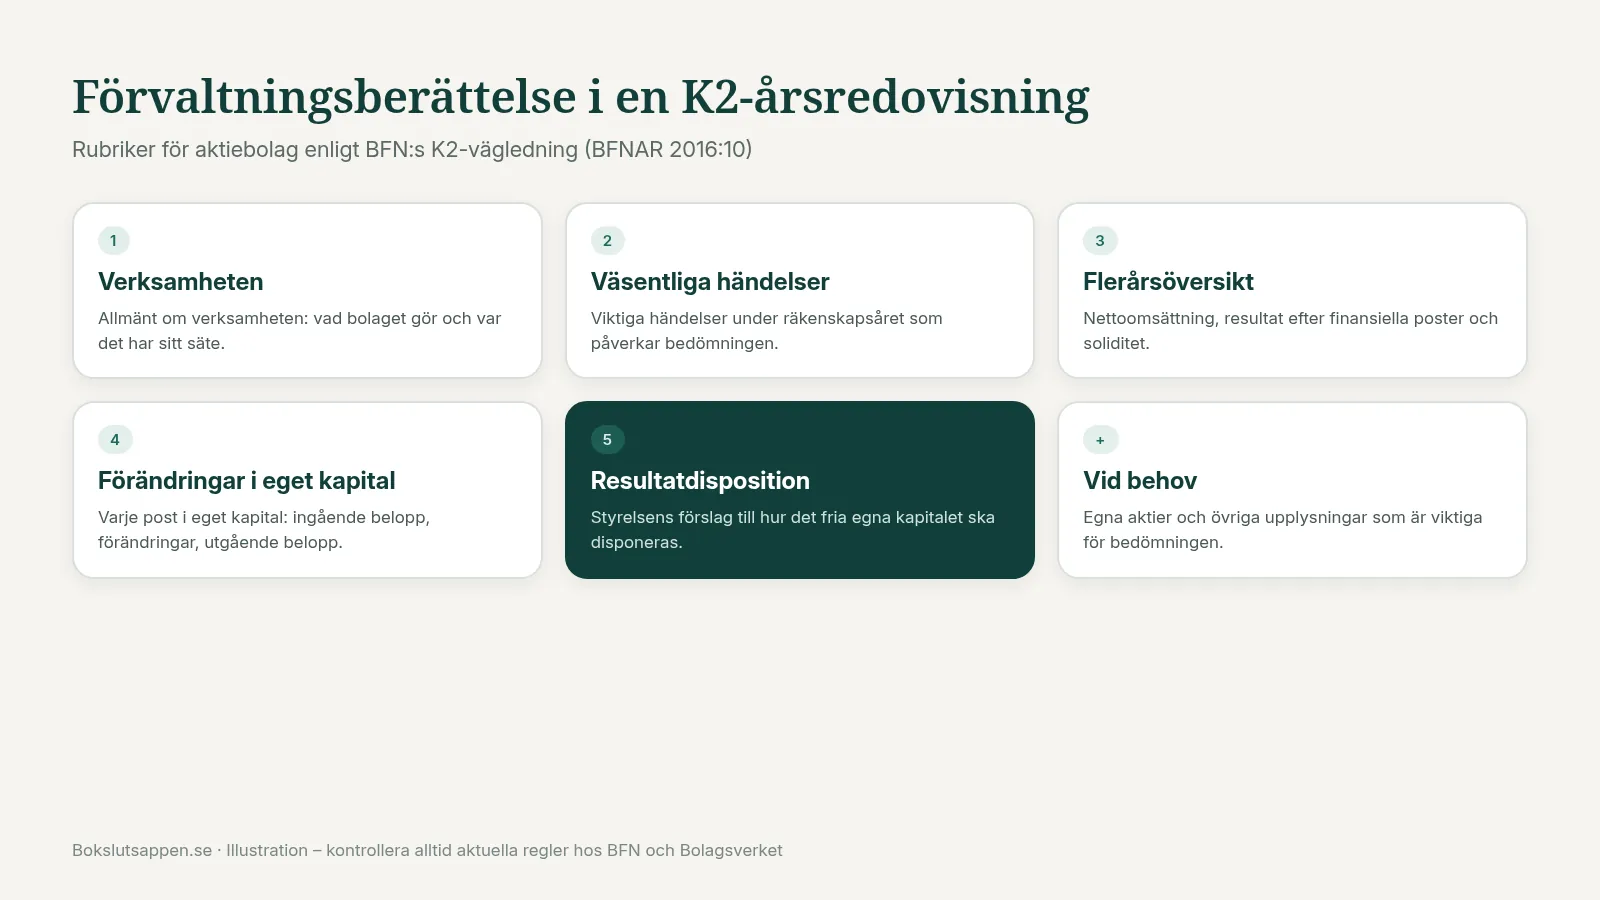
K2-vägledningen anger vilka rubriker ett aktiebolags förvaltningsberättelse ska ha. De första handlar om verksamheten:
Allmänt om verksamheten. Beskriv den verksamhet som faktiskt bedrivs – inte bara det som står i bolagsordningen – och ange var bolaget har sitt säte. Har bolaget bytt namn under året anges det tidigare namnet, och speciella omständigheter som berör bolaget tas också upp här.
Väsentliga händelser under räkenskapsåret. Här beskrivs sådant som är viktigt för att bedöma bolagets ställning och resultat. Det kan vara beslutade förändringar i verksamheten, externa faktorer som har påverkat bolaget eller osäkerhet om fortsatt drift. Har bolaget upprättat en kontrollbalansräkning under året är det enligt BFN en väsentlig händelse som ska beskrivas.
Väsentliga händelser efter räkenskapsårets slut ska enligt K2 lämnas i en not, inte i förvaltningsberättelsen. Hur stegen hänger ihop i resten av bokslutet ser du i checklistan för K2-bokslut.
Om bolaget har förvärvat eller överlåtit egna aktier finns en egen rubrik för det. Upplysningar om hållbarhet är frivilliga i K2.
Flerårsöversikt och nyckeltal – så hänger de ihop med RR och BR
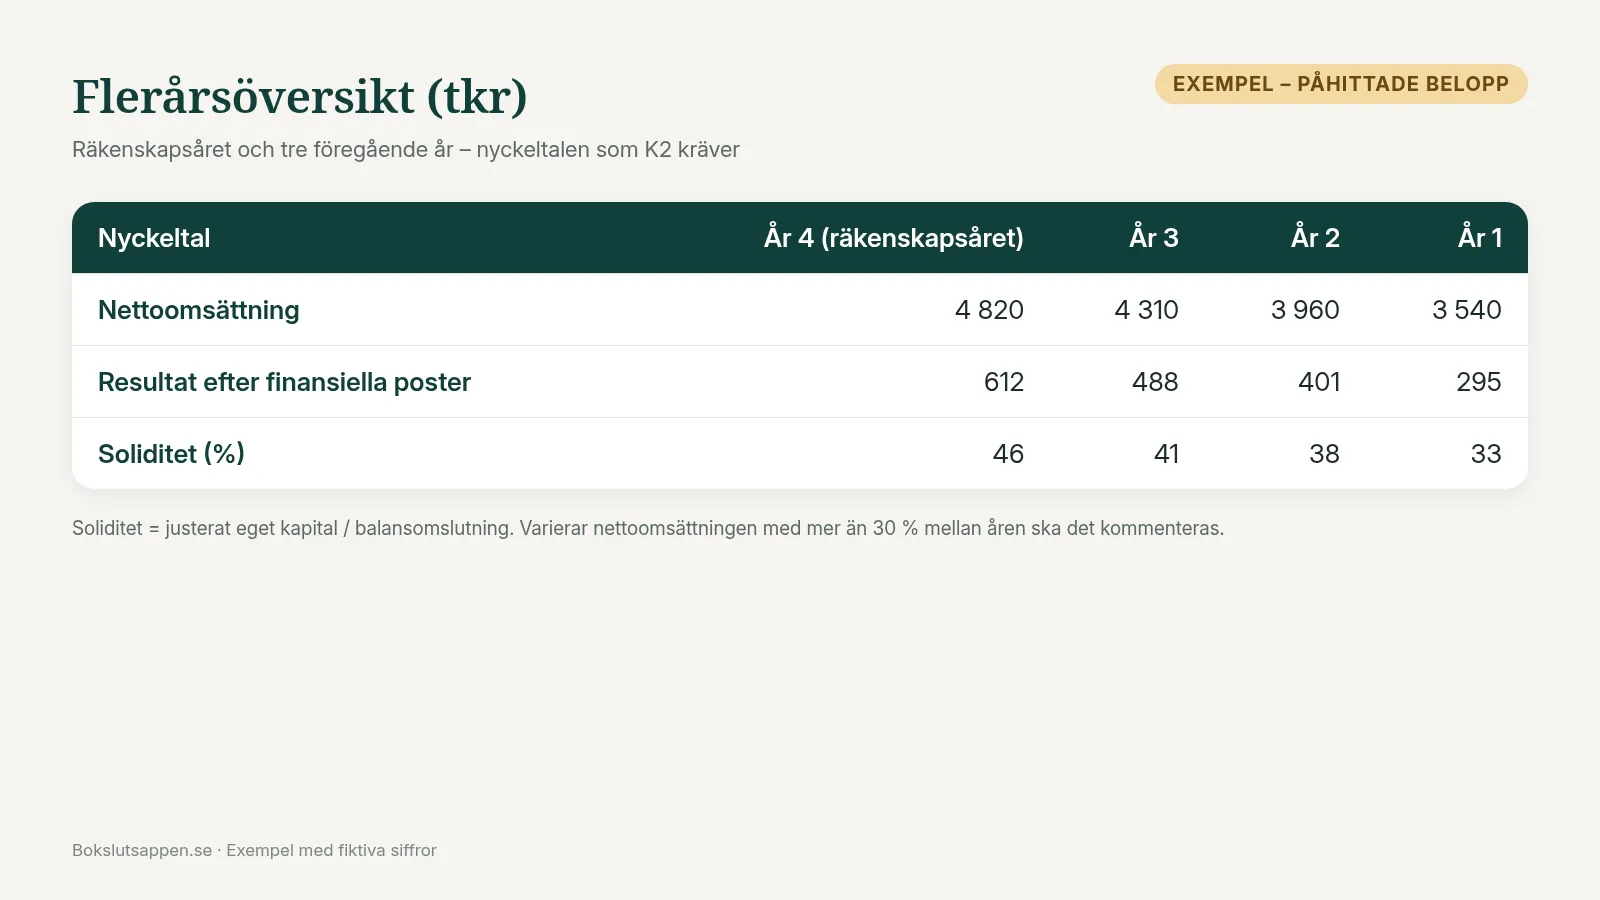
Flerårsöversikten ger en snabb bild av hur bolaget har utvecklats. Enligt K2-vägledningen ska den visa räkenskapsåret och de tre föregående åren med minst följande uppgifter:
Nettoomsättning – enligt resultaträkningen.
Resultat efter finansiella poster – enligt resultaträkningen.
Soliditet – justerat eget kapital i procent av balansomslutningen, enligt balansräkningen.
Om nettoomsättningen har varierat med mer än 30 procent mellan åren ska det kommenteras. Beloppen får anges i tusentals kronor och soliditeten avrundas till hela procent. Du får lägga till fler nyckeltal och fler år om det hjälper läsaren.
Siffrorna i flerårsöversikten ska gå att stämma av mot resultat- och balansräkningen för respektive år. En vanlig kontroll är att räkenskapsårets kolumn stämmer exakt mot årets RR och BR och att föregående års kolumner stämmer mot de årsredovisningar som redan har lämnats in.
Förändringar i eget kapital
Ett aktiebolag ska specificera förändringar i eget kapital jämfört med föregående år (ÅRL 6 kap. 2 §). I K2 görs det i förvaltningsberättelsen. Uppställningen visar varje post i eget kapital – till exempel aktiekapital, balanserat resultat och årets resultat – med belopp vid årets början, årets förändringar (som utdelning, disposition av föregående års resultat och årets resultat) och belopp vid årets slut.
Beloppen vid årets slut ska stämma med eget kapital i balansräkningen. Stämmer de inte är det ett tecken på att något saknas, till exempel en utdelning som har bokats på fel konto. Fler sådana fallgropar finns i genomgången av vanliga fel i K2-årsredovisningar.
Förslag till resultatdisposition – utgå från fritt eget kapital
Ett aktiebolags förvaltningsberättelse ska innehålla styrelsens förslag till dispositioner av vinst eller förlust (ÅRL 6 kap. 2 §). Enligt K2-vägledningen utgår förslaget från det fria egna kapitalet – fri överkursfond, balanserat resultat och årets resultat – och hela summan ska disponeras, till exempel genom utdelning och att resten balanseras i ny räkning. Beloppen anges i hela kronor.
Föreslår styrelsen en utdelning ska den också lämna ett motiverat yttrande enligt aktiebolagslagen (18 kap. 4 §), och det kan placeras i anslutning till dispositionsförslaget. Det är sedan bolagsstämman som beslutar om dispositionen.
När i bokslutsarbetet ska förvaltningsberättelsen skrivas?
Skriv förvaltningsberättelsen sist, när resultat- och balansräkningen är klara. Den hämtar sina siffror därifrån: årets resultat och eget kapital styr resultatdispositionen och uppställningen över eget kapital, och nyckeltalen i flerårsöversikten kommer ur RR och BR. Ändras ett bokslutsbelopp i efterhand behöver förvaltningsberättelsen gås igenom igen.
Ordningen blir ungefär: stäm av bokföringen, gör bokslutsposterna, ta fram RR och BR, skriv noterna, och skriv därefter förvaltningsberättelsen med flerårsöversikt, eget kapital och dispositionsförslag. Årsredovisningen undertecknas sedan av styrelsen (och vd).
Vanliga misstag i förvaltningsberättelsen
Siffrorna stämmer inte. Flerårsöversikten, eget kapital eller dispositionen avviker från RR och BR.
Dispositionen omfattar inte hela det fria egna kapitalet. Summan som disponeras ska motsvara fri överkursfond, balanserat resultat och årets resultat.
Fjolårets text står kvar. Händelser och belopp från förra året följer med av misstag.
Verksamhetsbeskrivningen kopierar bolagsordningen. K2 vill att du beskriver den verksamhet som faktiskt bedrivs.
Händelser efter balansdagen hamnar i förvaltningsberättelsen. I K2 ska de lämnas i en not.
Soliditeten räknas fel. Den ska baseras på justerat eget kapital, inte bara eget kapital.
Stor omsättningsförändring kommenteras inte. Varierar nettoomsättningen med mer än 30 procent ska det förklaras.
Från SIE-fil till utkast till förvaltningsberättelse
I Bokslutsappen laddar du upp en SIE-4-fil från ditt bokföringssystem, till exempel Fortnox, Visma, Bokio eller Speedledger, och får ett K2-bokslut från din SIE-fil med resultaträkning, balansräkning, noter och förvaltningsberättelse. Förvaltningsberättelsen startar som ett utkast byggt på bokslutets siffror, med avsnitt för verksamheten, väsentliga händelser och utvecklingen av ställning och resultat.
I det upplåsta bokslutet kan AI-stödet ta fram ett förslag till text där faktiska belopp – som nettoomsättning, resultat efter finansiella poster, årets resultat, eget kapital och soliditet – skrivs in. Flerårsöversikt och förslag till dispositioner hanteras i egna delar av bokslutet. Allt är utkast: du redigerar, kontrollerar och godkänner texten själv.
Appen lämnar inte in något till Bolagsverket och tar inte fram någon iXBRL-fil. Du exporterar underlaget till årsredovisningen online som PDF eller delar en granskningslänk (read-only), och vi rekommenderar att en redovisningskonsult eller revisor granskar det innan årsredovisningen fastställs och lämnas in.
Ladda upp din SIE-fil och få ett strukturerat K2-utkast med förvaltningsberättelse direkt – skapa ett gratis konto eller se priser för företag och byrå →
Vanliga frågor
Måste ett K2-aktiebolag ha en förvaltningsberättelse?
Ja. Enligt årsredovisningslagen består årsredovisningen av balansräkning, resultaträkning, noter och förvaltningsberättelse, och styrelsens förslag till resultatdisposition ingår i förvaltningsberättelsen. Även ett bolag utan verksamhet ska ha en förvaltningsberättelse.
Hur lång ska förvaltningsberättelsen vara?
Det finns ingen fast längd. För ett mindre bolag räcker ofta en kort och saklig text, så länge de obligatoriska delarna finns med och siffrorna stämmer med resultat- och balansräkningen.
Kan jag återanvända fjolårets text?
Strukturen kan du återanvända, men texten måste uppdateras mot årets siffror och händelser. Kontrollera särskilt väsentliga händelser, flerårsöversikten och resultatdispositionen.
Vad skiljer förvaltningsberättelsen från noterna?
Förvaltningsberättelsen beskriver året i ord, visar flerårsöversikt och förändringar i eget kapital och innehåller förslaget till resultatdisposition. Noterna förklarar redovisningsprinciper och enskilda poster i resultat- och balansräkningen.
Varifrån hämtas siffrorna i flerårsöversikten?
Från resultat- och balansräkningen för räkenskapsåret och de tre föregående åren, det vill säga nettoomsättning, resultat efter finansiella poster och soliditet. Tidigare års siffror finns i bolagets tidigare årsredovisningar. I Bokslutsappen kan jämförelseåret läsas från SIE-filen, och i det upplåsta bokslutet kan tidigare inlämnade årsredovisningar hämtas från Bolagsverket som underlag.
Kan AI skriva förvaltningsberättelsen?
AI kan ta fram ett utkast, men styrelsen ansvarar för innehållet. I det upplåsta bokslutet i Bokslutsappen fyller AI-stödet ett utkast med bokslutets faktiska siffror – du redigerar, kontrollerar och godkänner texten.
Vill du testa Bokslutsappen?
Ladda upp din SIE-fil och få ett strukturerat K2-utkast direkt.
Driver du enskild firma? Läs guiden om bokslut för enskild firma.