
1 oktober 2026 · 6 min läsning
INK2 för aktiebolag – så går du från K2-bokslut till deklarationsunderlag
INK2 är aktiebolagets inkomstdeklaration till Skatteverket. Den bygger på bokslutet men är en egen handling med egna regler. Här går vi igenom hur du kommer från ett färdigt K2-bokslut till ett deklarationsunderlag – och vad du bör kontrollera på vägen.
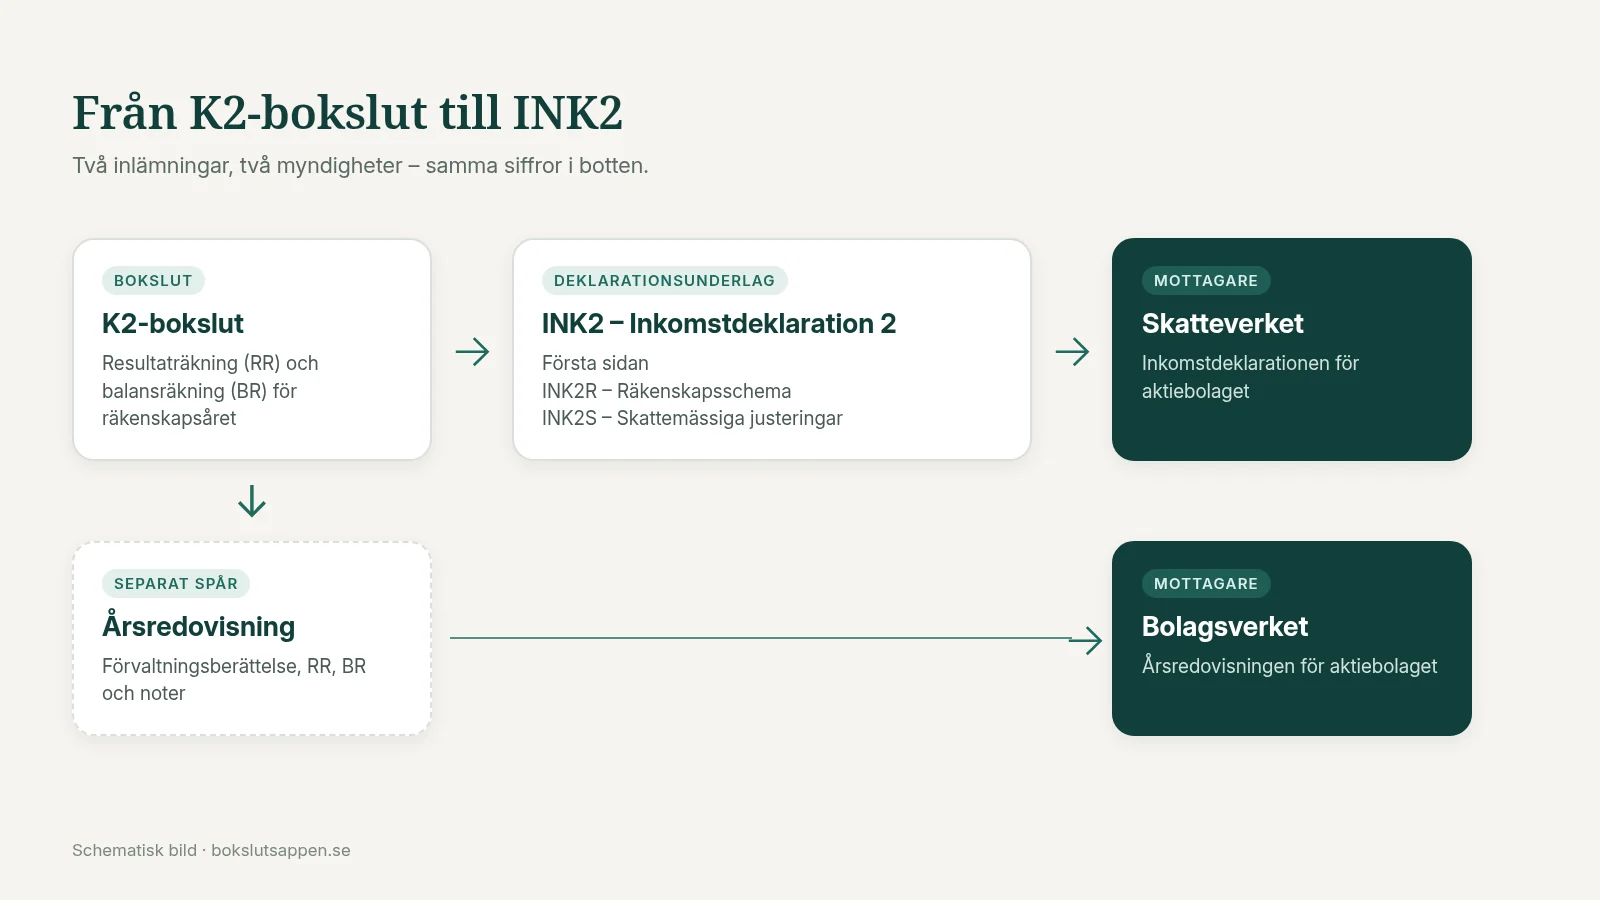
När räkenskapsåret är avslutat och bokslutet är klart återstår för aktiebolaget två separata inlämningar: årsredovisningen och inkomstdeklarationen. Den här guiden handlar om den andra – INK2 – och om hur siffrorna i ett K2-bokslut blir underlag till den.
Vad är INK2 och vilka bolag lämnar den?
INK2 är kortnamnet för Inkomstdeklaration 2, den inkomstdeklaration som aktiebolag och ekonomiska föreningar lämnar till Skatteverket. Ett aktiebolag ska deklarera efter varje räkenskapsår – enligt Skatteverket även om bolaget inte har haft någon verksamhet, inte ska betala skatt eller är under avveckling.
Deklarationen består av tre delar som aktiebolag alltid ska fylla i och lämna in:
Första sidan (huvudblanketten INK2) – bland annat årets skattemässiga resultat, det vill säga överskott eller underskott.
Räkenskapsschema (INK2R) – bolagets balansräkning och resultaträkning, hämtade från bokslutet.
Skattemässiga justeringar (INK2S) – där det bokförda resultatet justeras till ett skattemässigt resultat.
I vissa fall behöver bolaget också lämna bilagor till deklarationen. Driver du enskild firma gäller andra blanketter: där deklareras verksamheten i en NE-bilaga tillsammans med inkomstdeklarationen. Läs mer om INK1 och NE-bilaga för enskild firma.
Årsredovisning och INK2 – två inlämningar till två myndigheter
Det är lätt att blanda ihop de två, men de har olika mottagare och olika syften:
Årsredovisningen – förvaltningsberättelse, resultaträkning, balansräkning och noter – lämnas till Bolagsverket.
INK2 lämnas till Skatteverket och ligger till grund för bolagets slutliga skatt.
Årsredovisningen är inte en obligatorisk del av INK2. Skatteverket anger att den får bifogas, till exempel om den förklarar ett kostnadsavdrag, och att du då gärna anger under Övriga upplysningar vilken del du hänvisar till.
Båda handlingarna bygger på samma bokslut. Därför ska årets resultat i räkenskapsschemat stämma med resultaträkningen i årsredovisningen. Hur du arbetar fram underlaget till årsredovisningen beskriver vi på en egen sida.
Från K2-bokslutet till räkenskapsschemat (INK2R)
Skatteverket beskriver ordningen tydligt: för att kunna fylla i deklarationen måste räkenskapsåret först avslutas med ett bokslut och en årsredovisning. Det är de uppgifterna som ligger till grund för deklarationen. Gå därför igenom checklistan för K2-bokslut innan du börjar föra över siffror.
Räkenskapsschemat innehåller balansräkning och resultaträkning. Enligt Skatteverkets deklarationsanvisningar följer INK2R i princip uppställningsformerna i årsredovisningslagen och i Bokföringsnämndens vägledning Årsredovisning i mindre företag (BFNAR 2016:10) – det vill säga K2. För ett K2-bolag känns strukturen därför igen från bokslutet.
Några saker att hålla koll på när beloppen förs över:
Kopplingen konto → fält. Varje post i räkenskapsschemat har en fältkod. BAS-intressenterna publicerar ett kopplingsschema (så kallade SRU-kopplingar) som visar vilka BAS-konton som hör till vilket fält.
Hela kronor. Beloppen i räkenskapsschemat anges i hela kronor.
Tecken. I balansräkningsdelen finns inga förtryckta plus- och minustecken. Har ett tillgångskonto negativt saldo, eller ett skuldkonto positivt saldo, anges beloppet med minustecken.
Om bokslutet redan är uppbyggt från bokföringen, till exempel med ett K2-bokslut från din SIE-fil, handlar det här steget främst om att kontrollera att rätt konton hamnar i rätt fält.
Skattemässiga justeringar (INK2S) – från bokfört till skattemässigt resultat
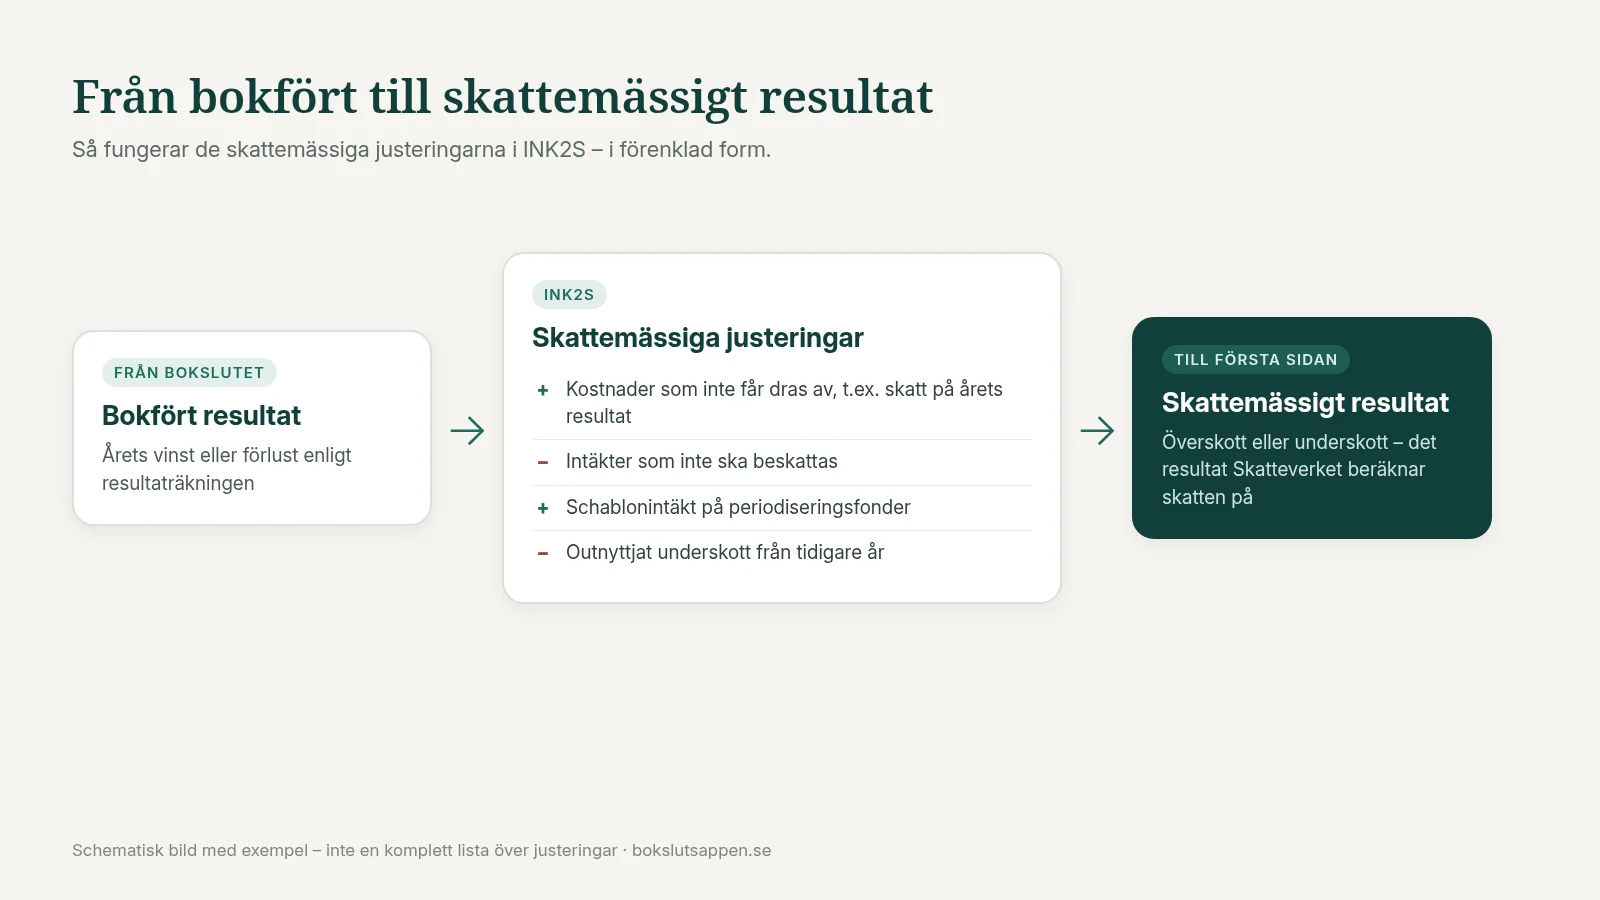
Bokföringens regler och skattereglerna är inte alltid desamma. I INK2S utgår du från årets bokförda vinst eller förlust enligt resultaträkningen och lägger till eller drar ifrån belopp, så att du kommer fram till det skattemässiga resultatet. Det är det resultatet som Skatteverket beräknar bolagets slutliga skatt på.
Exempel på vanliga justeringar enligt Skatteverkets anvisningar:
Skatt på årets resultat är en kostnad i bokföringen men får inte dras av, och läggs därför tillbaka.
Andra kostnader som inte är avdragsgilla, till exempel gåvor, böter, skattetillägg, förseningsavgifter och vissa föreningsavgifter, läggs tillbaka.
Skattefria intäkter, till exempel ränta på skattekontot, dras bort.
Schablonintäkt på periodiseringsfonder ska tas upp om bolaget har periodiseringsfonder vid beskattningsårets ingång. Den bokförs inte, utan läggs till i deklarationen.
Avskrivningar kan behöva justeras när den bokförda avskrivningen skiljer sig från det skattemässiga avdraget, till exempel vid restvärdesavskrivning på inventarier.
Outnyttjat underskott från tidigare år förs in under skattemässiga justeringar. Skatteverket påpekar att ett bortglömt underskott inte bara kan tas upp ett senare år – då måste de berörda årens deklarationer omprövas.
När alla justeringar är gjorda summeras posterna till ett skattemässigt överskott eller underskott, som förs över till deklarationens första sida. Listan ovan är inte komplett, och punktnumren på blanketten kan ändras mellan år. Använd Skatteverkets aktuella blankett och broschyren Skatteregler för aktie- och handelsbolag (SKV 294) för det år du deklarerar.
Det här bör du kontrollera innan INK2 lämnas in
Bokslutet är klart och årets resultat i INK2R stämmer med resultaträkningen i årsredovisningen.
Balansräkningen i INK2R stämmer med bokslutets balansräkning.
Räkenskapsår och organisationsnummer är rätt.
Förifyllda uppgifter är kontrollerade. Skatteverket kan ha rättat eller uppdaterat dem.
Bokförd skatt, ej avdragsgilla kostnader och skattefria intäkter är justerade i INK2S.
Ett eventuellt outnyttjat underskott från föregående år är med.
Periodiseringsfonder är hanterade, inklusive schablonintäkten.
Eventuellt underlag för särskild löneskatt på pensionskostnader är ifyllt på första sidan.
Uppgifterna om årsredovisningen är ifyllda – bland annat om den har upprättats med biträde av en extern sakkunnig, till exempel en redovisningskonsult, och om den har reviderats.
Rätt person skriver under: en behörig firmatecknare eller vd, eller ett deklarationsombud när deklarationen lämnas digitalt.
När ska INK2 lämnas? Kontrollera aktuella datum hos Skatteverket
Sista dagen för att lämna INK2 styrs av när bolagets räkenskapsår slutar, och enligt Skatteverket gäller datumet oavsett om du deklarerar digitalt eller på papper. Om räkenskapsåret läggs om eller bolaget avvecklas kan sista dagen ändras. Den som deklarerar för sent kan få betala förseningsavgift.
Vi anger medvetet inga datum här, eftersom de skiljer sig mellan räkenskapsår och ändras över tid. Kontrollera alltid aktuella datum hos Skatteverket. Tänk också på att årsredovisningen har en egen tidsgräns hos Bolagsverket.
INK2 kan lämnas digitalt, till exempel via ett deklarationsprogram, i Skatteverkets e-tjänster eller genom filöverföring av så kallade SRU-filer, eller på papper. Skatteverkets e-tjänster för INK2 förändras, så kontrollera vilket sätt som gäller för ert räkenskapsår innan du börjar.
Från SIE-fil till utkast till INK2 – och vad du själv ansvarar för
I Bokslutsappen laddar du upp en SIE-4-fil från ditt bokföringssystem, till exempel Fortnox, Visma, Bokio eller Speedledger. Utifrån den byggs ett K2-bokslut upp med resultaträkning, balansräkning, noter och förvaltningsberättelse. En bokslutskontroll med grön, gul och röd status visar vad som är klart och vad som behöver granskas.
För aktiebolag får du dessutom ett utkast till deklarationsunderlag för INK2. Det är ett utkast – ingen inlämning sker från appen. Du granskar, justerar och lämnar själv in deklarationen till Skatteverket, och ansvaret för det slutliga bokslutet och deklarationen ligger alltid hos bolaget.
Vi rekommenderar att en redovisningskonsult eller revisor granskar underlaget, särskilt första gången. Det kan du göra genom att dela en granskningslänk (read-only) eller exportera underlaget som PDF.
Du kan arbeta med bokslutet gratis och betalar först när du låser upp det. Skapa bokslut & deklarationsunderlag eller Se priser för företag och byrå.
Vanliga frågor
Vad skiljer INK2 från årsredovisningen?
INK2 är aktiebolagets inkomstdeklaration till Skatteverket. Årsredovisningen lämnas till Bolagsverket. Årsredovisningen är ingen obligatorisk del av INK2, men båda bygger på samma bokslut.
Måste bokslutet vara klart innan INK2 fylls i?
Ja. Enligt Skatteverket ska räkenskapsåret först avslutas med bokslut och årsredovisning, eftersom de uppgifterna ligger till grund för deklarationen. Siffrorna från resultat- och balansräkningen förs över till INK2.
Vad är INK2R och INK2S?
INK2R är räkenskapsschemat med bolagets balans- och resultaträkning från bokslutet. INK2S är de skattemässiga justeringarna, där det bokförda resultatet justeras till ett skattemässigt resultat. Båda lämnas tillsammans med deklarationens första sida.
Lämnar Bokslutsappen in INK2 åt mig?
Nej. Du får ett utkast att granska, och ingen inlämning sker från appen.
När ska INK2 vara inlämnad?
Det beror på när bolagets räkenskapsår slutar. Enligt Skatteverket gäller samma sista dag oavsett om du deklarerar digitalt eller på papper. Kontrollera Skatteverkets aktuella information.
Bör en konsult granska INK2?
Det rekommenderas, särskilt första gången eller om bokslutskontrollen flaggar poster.
Vill du testa Bokslutsappen?
Ladda upp din SIE-fil och få ett strukturerat K2-utkast direkt.
Driver du enskild firma? Läs guiden om bokslut för enskild firma.