
22 oktober 2026 · 6 min läsning
Noter i K2-årsredovisningen – vilka behövs och vad ska de innehålla?
Noterna förklarar och kompletterar resultat- och balansräkningen. Här går vi igenom vilka noter ett K2-företag normalt behöver – redovisningsprinciper, medelantal anställda, anläggningstillgångar, säkerheter och eventualförpliktelser – och hur du stämmer av dem.
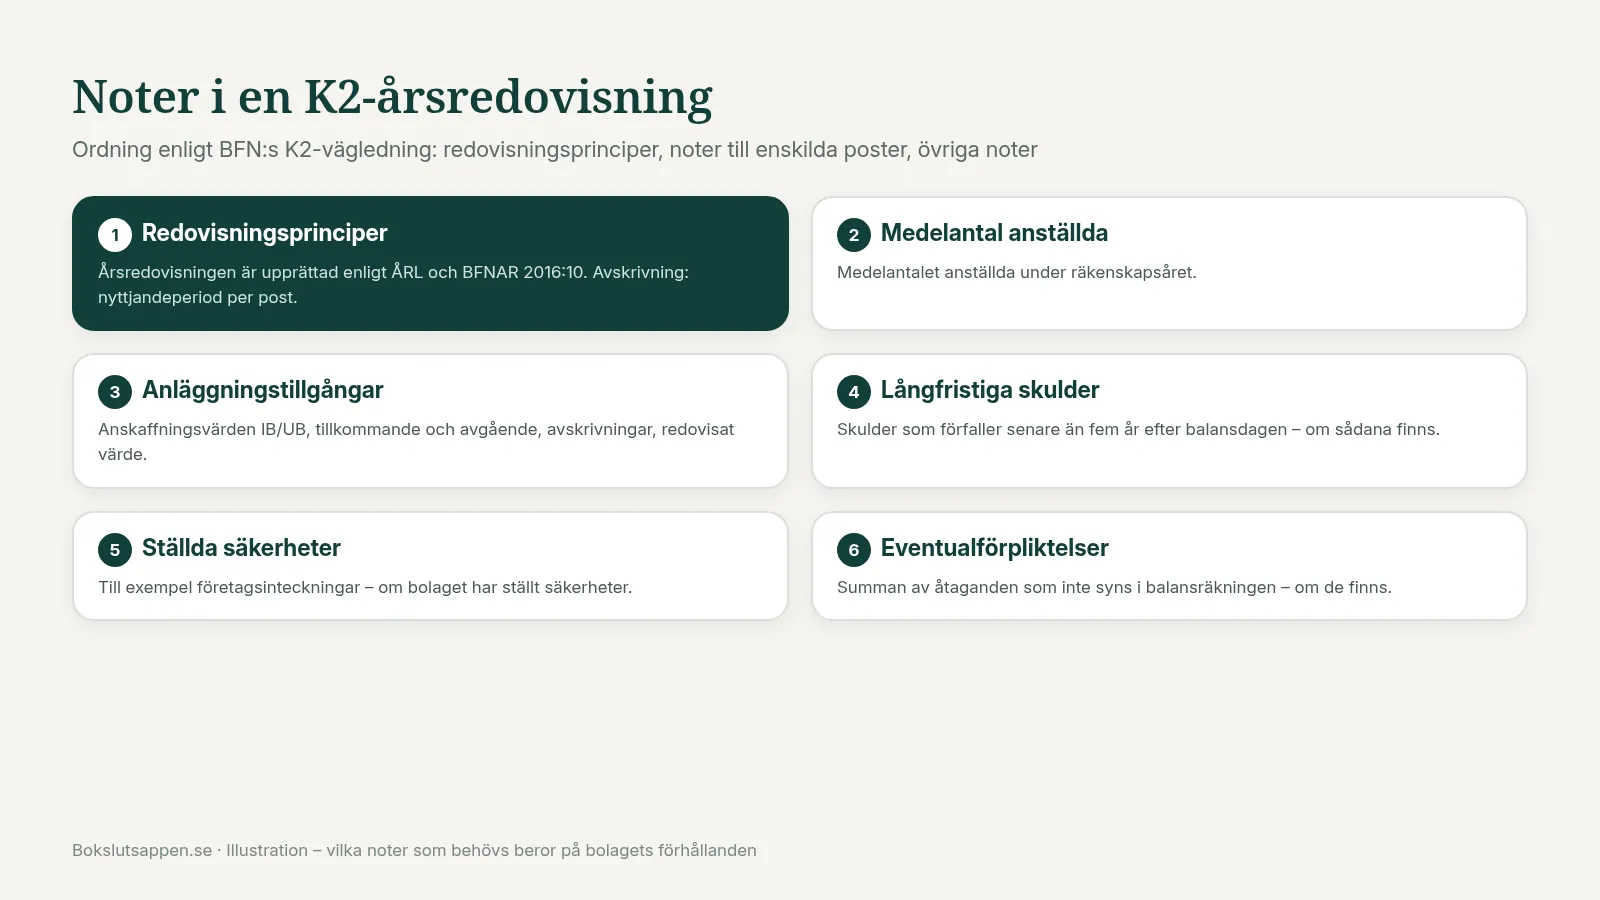
Resultat- och balansräkningen visar beloppen. Noterna förklarar hur de har tagits fram och vad som döljer sig bakom dem. Den här guiden går igenom vilka noter ett företag som tillämpar K2 normalt behöver, vad de ska innehålla och hur du kontrollerar att de stämmer.
Vad är noter – och varför krävs de även i K2?
Enligt årsredovisningslagen (ÅRL 2 kap. 1 §) består årsredovisningen av balansräkning, resultaträkning, noter och förvaltningsberättelse. Noterna är alltså en obligatorisk del, även för mindre företag. ÅRL 5 kap. anger vilka upplysningar som ska lämnas i noter, och Bokföringsnämndens vägledning Årsredovisning i mindre företag (BFNAR 2016:10, K2) beskriver i kapitel 18 hur det görs i praktiken.
Två grundregler från K2 är bra att känna till:
Ordningen. Noterna presenteras i ordningen redovisningsprinciper, noter till enskilda poster (i samma ordning som posterna i resultat- och balansräkningen) och sist övriga noter. Vid posten i resultat- eller balansräkningen hänvisar du till noten.
Bara det som är relevant. Har företaget inget att redovisa i en viss notupplysning behöver den inte lämnas. Ett företag utan anställda behöver till exempel ingen upplysning om medelantalet anställda.
Noterna är en del av helheten. Vad mer som ska finnas med i bokslutet går vi igenom i artikeln om vad som måste vara med i ett K2-bokslut.
Noter som nästan alltid behövs: redovisningsprinciper och medelantal anställda
Redovisningsprinciper. Principerna för värdering av tillgångar, avsättningar och skulder ska anges (ÅRL 5 kap. 4 §). I K2 betyder det framför allt:
en upplysning om att årsredovisningen är upprättad enligt årsredovisningslagen och BFNAR 2016:10, till exempel: ”Årsredovisningen är upprättad i enlighet med årsredovisningslagen och Bokföringsnämndens allmänna råd (BFNAR 2016:10) om årsredovisning i mindre företag.”
grunderna för avskrivning – tillämpad nyttjandeperiod eller avskrivningsprocent för varje post av anläggningstillgångar
vissa särskilda principer när de används, till exempel hur tjänste- och entreprenaduppdrag till fast pris redovisas.
K2 anger att några ytterligare upplysningar om redovisningsprinciper än de som räknas upp inte behöver lämnas. En lång, generell principtext gör alltså inte noten bättre.
Medelantal anställda. Upplysning ska lämnas om medelantalet anställda under räkenskapsåret (ÅRL 5 kap. 20 §). K2 hänvisar till BFN:s allmänna råd om gränsvärden (BFNAR 2006:11) för hur det räknas. Huvudregeln är att räkna på individnivå och visa antalet heltidstjänster. Alternativt kan du dividera antalet arbetade timmar med normal årsarbetstid, eller ta ett genomsnitt av antalet anställda vid minst två representativa tidpunkter under året.
Anläggningstillgångar och avskrivningar – stäm av IB, årets förändring och UB
För varje post som tas upp som anläggningstillgång ska noten enligt ÅRL 5 kap. 8 § visa bland annat anskaffningsvärde, tillkommande och avgående tillgångar, överföringar samt årets avskrivningar och nedskrivningar. K2 preciserar att anskaffningsvärdet anges som ingående och utgående anskaffningsvärde. I praktiken ställs noten ofta upp som en tabell per post, till exempel inventarier:
ingående anskaffningsvärden, årets inköp, försäljningar och utrangeringar, utgående anskaffningsvärden
ingående avskrivningar, årets avskrivningar, återförda avskrivningar på sålda tillgångar, utgående avskrivningar
utgående redovisat värde.
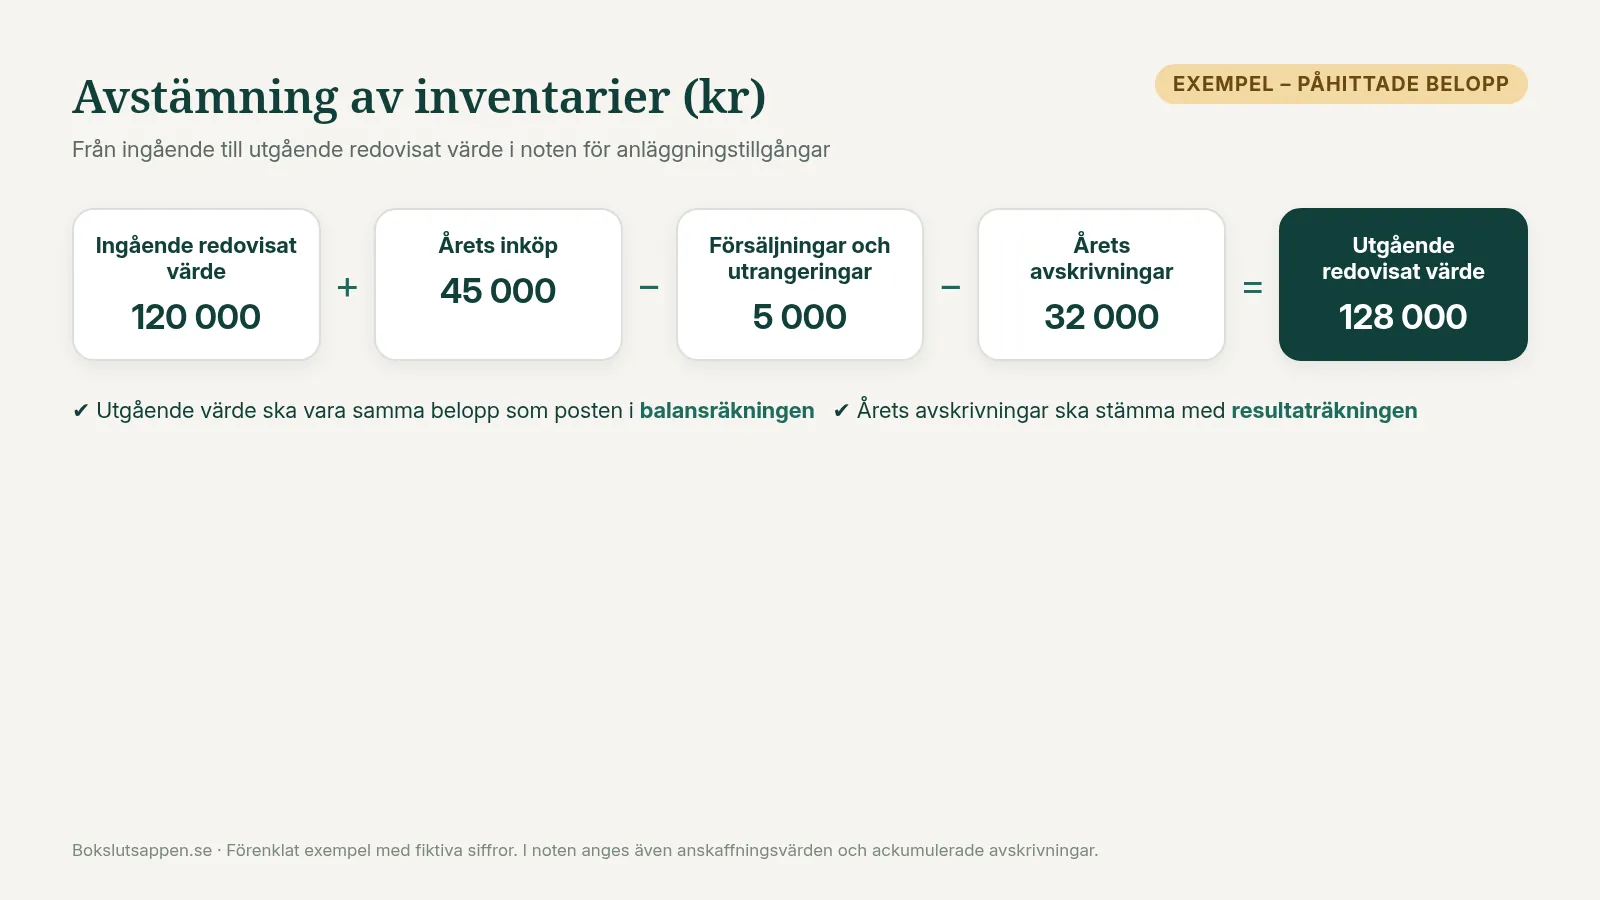
Tillgångar som är helt avskrivna ingår så länge de inte har utrangerats. Det utgående redovisade värdet ska vara samma belopp som posten i balansräkningen, och årets avskrivningar ska stämma med resultaträkningen.
Ställda säkerheter och eventualförpliktelser – när de är relevanta
Har företaget ställt säkerheter ska det lämna upplysning om deras omfattning, art och form (ÅRL 5 kap. 14 §). K2 delar in säkerheterna i företagsinteckningar, fastighetsinteckningar, tillgångar med äganderättsförbehåll, belånade fordringar och andra ställda säkerheter. För inteckningar anges inteckningens belopp, för övriga säkerheter tillgångens redovisade värde.
Eventualförpliktelser är åtaganden som inte tas upp i balansräkningen, till exempel garantiåtaganden. Här ska summan anges (ÅRL 5 kap. 15 §). Kan en eventualförpliktelse inte beräknas till belopp ska K2-företaget i stället upplysa om att den finns. Har bolaget varken säkerheter eller eventualförpliktelser behövs ingen sådan not.
Övriga noter – ta med det som tillför något, ta bort platshållare
Utöver ovanstående finns ett antal noter som bara behövs när förhållandet faktiskt finns. Exempel ur ÅRL 5 kap. och K2 kapitel 18:
Långfristiga skulder – summan av skulder som ska betalas senare än fem år efter balansdagen (5 kap. 13 §).
Väsentliga händelser efter räkenskapsårets slut – händelsernas art och ekonomiska effekt (5 kap. 22 §). För aktiebolag räknas även att bolaget har upprättat eller är skyldigt att upprätta kontrollbalansräkning.
Exceptionella intäkter och kostnader – art och storlek (5 kap. 19 §).
Lån och säkerheter till förmån för styrelseledamot eller vd (5 kap. 18 §).
Uppskrivningsfond – om den har ändrats under året (5 kap. 11 §).
Det finns inget som hindrar att du lämnar fler upplysningar än som krävs, men varje not ska tillföra något. En not med texten ”Ej tillämplig” eller en tom mall ger läsaren ingenting – ta hellre bort den. Hur förändringar i eget kapital och händelser under året beskrivs i K2 går vi igenom i artikeln om förvaltningsberättelse i K2.
Så stämmer du av noterna mot balansräkningen
Varje not som hör till en post har samma belopp som posten i resultat- eller balansräkningen, för både räkenskapsåret och föregående år.
Utgående belopp i anläggningsnoten är lika med posten i balansräkningen, och årets avskrivningar är lika med avskrivningarna i resultaträkningen.
Föregående års utgående belopp är lika med årets ingående belopp.
Nothänvisningarna i resultat- och balansräkningen pekar på rätt not, och numreringen hänger ihop.
Avskrivningstiderna i principnoten stämmer med hur avskrivningarna faktiskt har beräknats.
Avstämningen går lättare om underlaget är rätt från början. Därför lönar det sig att granska SIE-filen innan du låser bokslutet.
Vanliga misstag med noter i K2
Beloppen stämmer inte mot resultat- eller balansräkningen.
Tomma eller generiska noter – platshållare som aldrig fylldes i eller som inte gäller bolaget.
Principnoten säger en sak, bokföringen en annan – till exempel en angiven nyttjandeperiod som inte stämmer med de faktiska avskrivningarna.
Anläggningsnoten visar bara redovisat värde och saknar anskaffningsvärden och avskrivningar.
Medelantalet anställda saknas trots att bolaget har haft anställda.
Säkerheter glöms bort – till exempel en företagsinteckning som ställts för ett banklån.
Fel ordning eller felaktiga hänvisningar mellan noter och poster.
Fler fallgropar finns i genomgången av vanliga fel i K2-årsredovisningar.
Noter från SIE-filen – vad som kan fyllas i och vad som kräver bedömning
En del av noterna kan byggas direkt från bokföringen. I Bokslutsappen laddar du upp en SIE-4-fil och får datadrivna K2-utkast och noter för redovisningsbyråer. För ett aktiebolag föreslås bland annat noter för redovisningsprinciper, medelantal anställda, löner och sociala kostnader, anläggningstillgångar, kundfordringar, leverantörsskulder och övriga kortfristiga skulder samt förändringar i eget kapital. Där underlaget räcker fylls beloppen i från SIE-filen. Där det inte räcker framgår det av noten att den behöver kompletteras – till exempel medelantalet anställda, som normalt inte finns i SIE-filen.
Noten för anläggningstillgångar ger en sammanställning per kontogrupp med ingående och utgående värde, årets förändring och årets avskrivningar. Fullständiga anskaffningsvärden och ackumulerade avskrivningar kompletterar du vid behov själv. Noter som säkerheter, eventualförpliktelser och händelser efter balansdagen kräver kunskap om förhållanden som inte syns i bokföringen. De finns som valbara noter, och du avgör själv om de ska med. Noter som inte är aktuella kan markeras som inte aktuella och kommer då inte med i underlaget.
Allt är utkast som du granskar och ansvarar för. Appen lämnar inte in något till Bolagsverket och tar inte fram någon iXBRL-fil. Du exporterar underlaget som PDF eller delar en granskningslänk, och vi rekommenderar att en redovisningskonsult eller revisor går igenom det.
Ladda upp din SIE-fil och se vilka noter som kan fyllas i direkt – skapa ett gratis konto eller se priser för företag och byrå →
Vanliga frågor
Vilka noter är obligatoriska i K2?
Det beror på bolagets förhållanden. K2 anger att en notupplysning bara behöver lämnas om företaget har något att redovisa. Redovisningsprinciperna behövs alltid. Medelantal anställda behövs om bolaget har haft anställda, noten om anläggningstillgångar om det finns anläggningstillgångar och upplysningar om ställda säkerheter och eventualförpliktelser om sådana finns.
Behövs lika många noter i K2 som i K3?
Inte nödvändigtvis. K3 är huvudregelverket för årsredovisning, och K2 är ett förenklat alternativ för mindre företag. K2 anger i kapitel 18 vilka notupplysningar som ska lämnas och säger till exempel att inga ytterligare upplysningar om redovisningsprinciper behöver lämnas än de som räknas upp där.
Får man ta bort noter som inte är relevanta?
Ja. Har företaget inget att redovisa i en notupplysning behöver den inte lämnas, och det är bättre att ta bort en irrelevant not än att lämna en tom platshållare.
Hur räknas medelantalet anställda?
K2 hänvisar till BFN:s allmänna råd om gränsvärden (BFNAR 2006:11). Huvudregeln är att räkna antalet heltidstjänster på individnivå. Alternativt kan du dividera antalet arbetade timmar med normal årsarbetstid, eller ta ett genomsnitt av antalet anställda vid minst två representativa tidpunkter under året.
Kan noterna fyllas i från SIE-filen?
Delvis. Bokslutsappen fyller i noter för bland annat löner och personal, anläggningstillgångar, eget kapital samt kundfordringar och leverantörsskulder där underlaget i SIE-filen räcker. Där det inte räcker framgår det av noten att den behöver kompletteras.
Vad händer om en not inte stämmer mot balansräkningen?
Då blir årsredovisningen inkonsekvent och ger inte en korrekt bild av beloppen. Sådana fel upptäcks ofta vid granskning, så stäm av varje not mot resultat- och balansräkningen innan årsredovisningen undertecknas.
Vill du testa Bokslutsappen?
Ladda upp din SIE-fil och få ett strukturerat K2-utkast direkt.
Driver du enskild firma? Läs guiden om bokslut för enskild firma.